
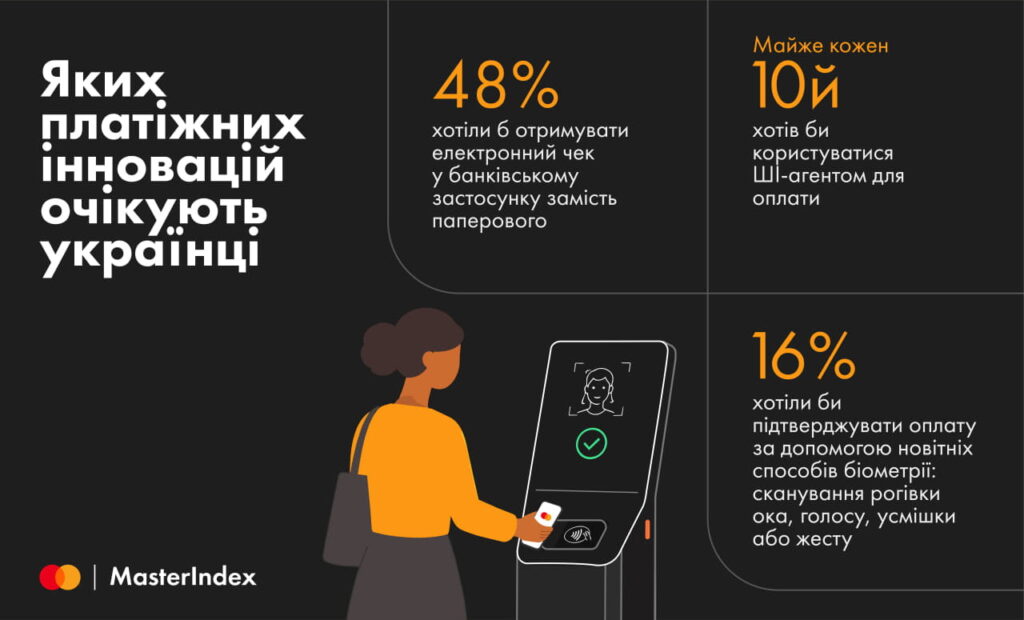
Девять из десяти опрошенных украинцев пользуются цифровым банкингом через сайт или мобильное приложение, которому отдают предпочтение 79% пользователей. При этом они ожидают, что цифровые финансовые сервисы будут и дальше становиться более технологичными. Так, каждый второй (48%) респондент хочет получать вместо бумажного — электронный чек в банковском приложении.
Каждый шестой (16%) хотел бы подтверждать оплату с помощью новейших методов биометрии: сканирования роговицы глаза, голоса, улыбки или жеста. А почти каждый десятый опрошенный хочет использовать ИИ-агента для оплаты. При этом среди представителей поколения Z (18–25 лет) заинтересованных в оплате таким способом в два раза больше, чем среди миллениалов (36–45 лет).
Таковы результаты ежегодного исследования MasterIndex, в рамках которого компания Mastercard проанализировала платежные предпочтения пользователей банковских услуг.
Подписки и автоплатежи — новая привычка
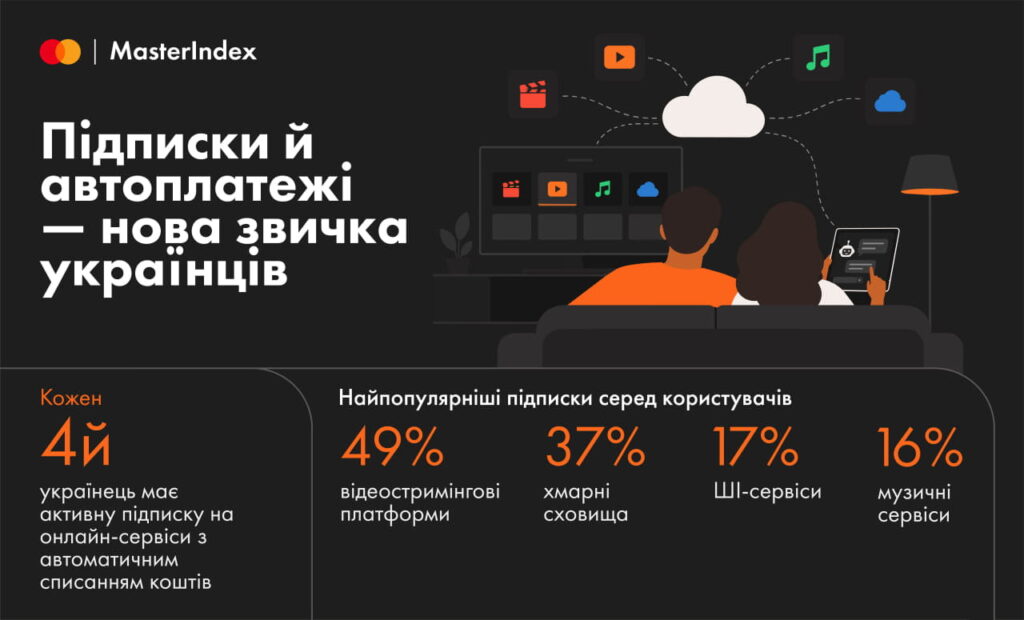
Каждый четвёртый респондент имеет активную подписку на онлайн-сервисы с автоматическим списанием средств. Наиболее популярны — видеостриминговые платформы, облачные хранилища, ИИ-сервисы и музыкальные сервисы. При этом 45% из тех, кто имеет активные подписки на онлайн-сервисы, отслеживают расходы на них именно в банковском приложении.
Среди желательных новых возможностей цифрового банкинга — чат-бот с искусственным интеллектом для помощи с банковскими операциями (16%), голосовое управление (14%) и управление подписками с аналитикой их использования (13%).
Устойчивый цифровой тренд в безналичных расчетах
В физических торговых точках уже 72% опрошенных чаще всего расплачиваются безналичным способом — это самый высокий показатель за последние годы. При этом шесть из десяти опрошенных оплачивают покупки бесконтактно с помощью смартфона или другого устройства с NFC.
Девять из десяти украинцев совершали покупки онлайн в течение последнего года, и почти каждый четвертый (23%) делает онлайн-заказы регулярно — как минимум раз в неделю. Для оплаты онлайн-покупок чаще всего выбирают безналичные способы платежей, а доля тех, кто платит наличными при получении заказов, снизилась до 29% — в 2023 году этот показатель составлял 43%. Почти каждый пятый (18%) опрошенный оплачивает регулярные онлайн-покупки картой, данные которой сохранены на сайте или в приложении магазина.
Каких инноваций в сфере платежей ожидают украинцы
Сегодня Украина, несмотря на все вызовы, остается одним из самых динамичных рынков цифровых платежей. За этим стоят годы развития платежной инфраструктуры, внедрения новых технологий и цифровых сервисов. В то же время ожидания потребителей постоянно растут — они стремятся к удобному, быстрому и безопасному опыту оплаты везде. Именно поэтому мы вместе с партнерами продолжаем работать над новыми платежными технологиями, чтобы сделать процесс оплаты максимально простым, безопасным, интуитивным и удобным для каждого пользователя,
— комментирует Инга Андреева, генеральный директор Mastercard в Украине и Молдове.
Среди платежных инноваций, которые больше всего изменили повседневную жизнь украинцев, респонденты называют появление бесконтактной оплаты, оплату смартфоном и смарт-часами, онлайн-платежи на сайтах и в мобильных приложениях, а также расчеты картой в транспорте.
На протяжении 30 лет Mastercard активно развивает безналичную экономику в Украине — от первых безналичных расчетов до бесконтактных и NFC-платежей, денежных переводов, решений для «умных городов» и цифровых сервисов.
В 2025 году компания Mastercard подписала Меморандум о взаимопонимании с правительством Украины, положив начало стратегическому партнерству с целью ускорения цифровизации страны. Инициатива призвана ускорить реализацию цифровой стратегии страны, используя экспертизу Mastercard в сфере платежных инноваций, цифровой инфраструктуры и решений по кибербезопасности.
Цифровые платежи украинцев в цифрах
| Показатель | Доля опрошенных |
| Пользуются цифровым банкингом через сайт или мобильное приложение | около 90% |
| Отдают предпочтение мобильному банковскому приложению | 79% |
| Хотели бы получать электронный чек в банковском приложении | 48% |
| Хотели бы подтверждать оплату с помощью новых видов биометрии | 16% |
| Заинтересованы в чат-боте с ИИ для банковских операций | 16% |
| Хотели бы пользоваться голосовым управлением в банковском приложении | 14% |
| Хотели бы управлять подписками с аналитикой использования | 13% |
| Чаще всего расплачиваются безналично в физических торговых точках | 72% |
| Платят бесконтактно смартфоном или другим NFC-устройством | около 60% |
| Делали покупки онлайн в течение последнего года | около 90% |
| Делают онлайн-заказы не реже одного раза в неделю | 23% |
| Платят наличными при получении онлайн-заказов | 29% |
| Платили наличными при получении в 2023 году | 43% |
| Оплачивают регулярные онлайн-покупки сохраненной картой | 18% |
| Имеют активные подписки на онлайн-сервисы с автосписанием | около 25% |
| Среди владельцев подписок отслеживают расходы на них в банковском приложении | 45% |
Отдельно исследование показывает разницу между поколениями: среди представителей поколения Z заинтересованность в оплатах через ИИ-агентов примерно в два раза выше, чем среди миллениалов.
Как контролировать подписки и автоплатежи, чтобы не переплачивать
Автоматические списания удобны, но из-за них легко продолжать оплачивать сервисы, которыми человек уже почти не пользуется. Поэтому стоит хотя бы раз в месяц просматривать активные подписки и регулярные платежи.
Обратите внимание на:
- сервисы, которыми вы не пользовались последние 30–60 дней;
- окончание бесплатных пробных периодов;
- изменение стоимости тарифа после автоматического продления;
- дублирование похожих сервисов, например нескольких облачных хранилищ или стриминговых сервисов;
- платежи в иностранной валюте, сумма которых может меняться из-за курса.
Если банковское приложение позволяет просматривать регулярные списания или управлять подписками, это может стать простым способом держать такие расходы под контролем.
Что такое ИИ-агент для оплаты и как он может работать
ИИ-агент — это цифровой помощник, который может не только отвечать на вопросы, но и выполнять определенные действия от имени пользователя в пределах предоставленных ему разрешений.
Например, в будущем пользователь может сказать: «Найди самый дешевый билет в Варшаву на пятницу до 3000 грн и купи его». Агент сможет сравнить предложения, выбрать подходящий вариант и подготовить или осуществить оплату.
В то же время ключевыми вопросами для таких систем останутся безопасность и контроль. Пользователю должно быть понятно, какую максимальную сумму агент может потратить, какие операции требуют дополнительного подтверждения и можно ли ограничить покупки определенными категориями или продавцами.
Поэтому распространение ИИ-агентов в сфере платежей будет зависеть не только от технологий, но и от того, насколько банки и платежные системы смогут обеспечить прозрачность, защиту данных и возможность контролировать каждую автоматизированную операцию.