
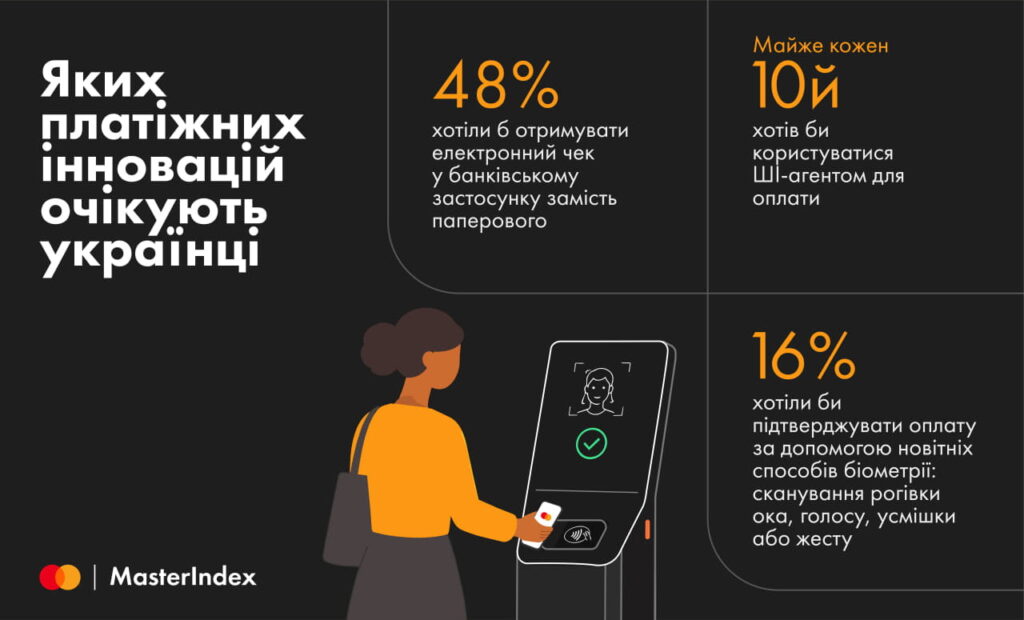
Дев’ять із десяти опитаних українців користуються цифровим банкінгом через сайт або мобільний застосунок, якому віддають перевагу 79% користувачів. Водночас вони очікують, що цифрові фінансові сервіси й надалі ставатимуть більш технологічними. Так, кожен другий (48%) респондент хоче отримувати замість паперового — електронний чек у банківському застосунку.
Кожен шостий (16%) хотів би підтверджувати оплату за допомогою новітніх способів біометрії: сканування рогівки ока, голосу, усмішки або жесту. А майже кожен десятий опитаний хоче користуватися ШІ-агентом для оплати. При цьому серед представників покоління Z (18-25 років) зацікавлених робити оплати в такий спосіб удвічі більше, ніж серед міленіалів (36-45 років).
Такими є результати щорічного дослідження MasterIndex, у рамках якого компанія Mastercard проаналізувала платіжні вподобання користувачів банківських послуг.
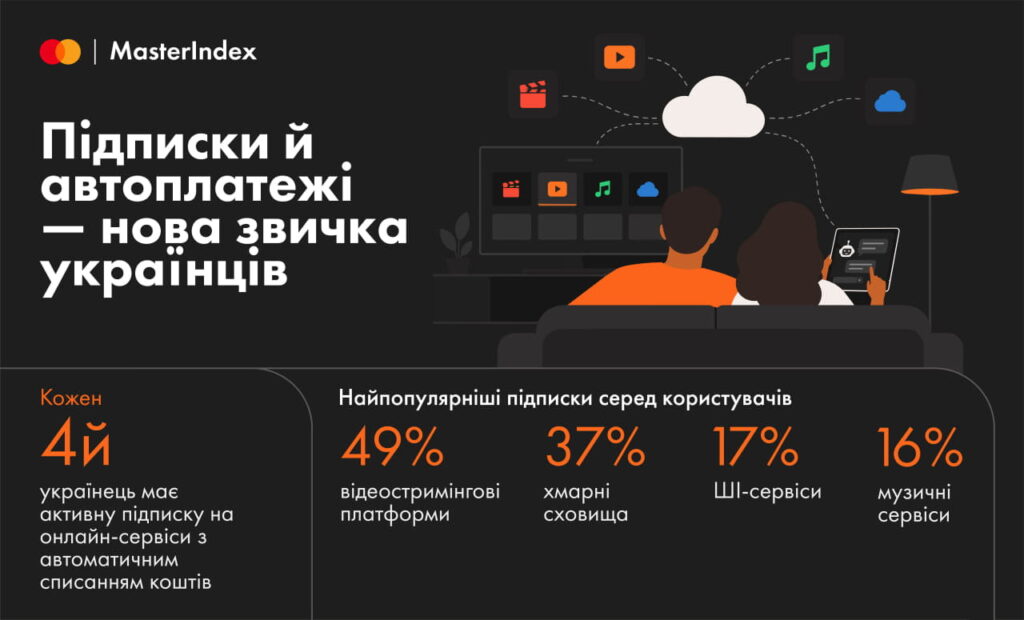
Підписки й автоплатежі – нова звичка
Кожен четвертий опитаний має активну підписку на онлайн-сервіси з автоматичним списанням коштів. Найпопулярніші — відеостримінгові платформи, хмарні сховища, ШІ-сервіси та музичні сервіси. При цьому, 45% із тих, хто має активні підписки на онлайн-сервіси, відстежують витрати на них саме в банківському застосунку.
Серед бажаних нових можливостей цифрового банкінгу — чат-бот зі штучним інтелектом для допомоги з банківськими операціями (16%), голосове управління (14%) та керування підписками з аналітикою їх використання (13%).
Стійкий цифровий тренд у безготівкових розрахунках
У фізичних торгових точках уже 72% опитаних найчастіше розраховуються безготівково — це найвищий показник за останні роки. При цьому шість із десяти опитаних платять безконтактно смартфоном чи іншим пристроєм з NFC.
Дев’ять з десяти українців здійснювали покупки онлайн протягом останнього року, і майже кожен четвертий (23%) робить онлайн-замовлення регулярно — щонайменше раз на тиждень. Для оплати онлайн-покупок найчастіше обирають безготівкові способи платежів, а частка тих, хто платить готівкою при отриманні замовлень, знизилась до 29% — у 2023 році цей показник становив 43%. Майже кожен п’ятий (18%) опитаний оплачує регулярні онлайн-покупки карткою, дані якої збережені на сайті чи у застосунку магазину.
Покоління Z удвічі частіше готове платити через ШІ-агентів — Mastercard
Сьогодні Україна, попри всі виклики, залишається одним із найдинамічніших ринків цифрових платежів. За цим стоять роки розвитку платіжної інфраструктури, впровадження нових технологій та цифрових сервісів. Водночас очікування споживачів постійно зростають — вони прагнуть зручного, швидкого та безпечного досвіду оплати всюди. Саме тому ми разом із партнерами продовжуємо працювати над новими платіжними технологіями, щоб зробити процес оплати максимально простим, безпечним, інтуїтивним і зручним для кожного користувача,
— коментує Інга Андреєва, генеральна директорка Mastercard в Україні та Молдові.
Серед платіжних інновацій, які найбільше змінили повсякденне життя українців, респонденти називають появу безконтактної оплати, оплату смартфоном і смартгодинником, онлайн-платежі на сайтах і в мобільних застосунках, а також розрахунки карткою в транспорті.
Упродовж 30 років Mastercard активно розвиває безготівкову економіку в Україні — від перших безготівкових розрахунків до безконтактних та NFC оплат, грошових переказів, smart city рішень та цифрових сервісів.
У 2025 році компанія Mastercard підписала Меморандум про взаєморозуміння з Урядом України, започаткувавши стратегічне партнерство задля посилення цифровізації країни. Ініціатива покликана прискорити реалізацію цифрової стратегії країни, використовуючи експертизу Mastercard у сфері платіжних інновацій, цифрової інфраструктури та рішень з кібербезпеки.
Цифрові платежі українців у цифрах
| Показник | Частка опитаних |
| Користуються цифровим банкінгом через сайт або мобільний застосунок | близько 90% |
| Віддають перевагу мобільному банківському застосунку | 79% |
| Хотіли б отримувати електронний чек у банківському застосунку | 48% |
| Хотіли б підтверджувати оплату за допомогою нових видів біометрії | 16% |
| Зацікавлені в чат-боті з ШІ для банківських операцій | 16% |
| Хотіли б користуватися голосовим управлінням у банкінгу | 14% |
| Хотіли б керувати підписками з аналітикою використання | 13% |
| Найчастіше розраховуються безготівково у фізичних торгових точках | 72% |
| Платять безконтактно смартфоном або іншим NFC-пристроєм | близько 60% |
| Купували онлайн протягом останнього року | близько 90% |
| Роблять онлайн-замовлення щонайменше раз на тиждень | 23% |
| Платять готівкою при отриманні онлайн-замовлень | 29% |
| Платили готівкою при отриманні у 2023 році | 43% |
| Оплачують регулярні онлайн-покупки збереженою карткою | 18% |
| Мають активні підписки на онлайн-сервіси з автосписанням | близько 25% |
| Серед власників підписок відстежують витрати на них у банківському застосунку | 45% |
Окремо дослідження показує поколіннєву різницю: серед представників покоління Z зацікавленість в оплатах через ШІ-агентів приблизно вдвічі вища, ніж серед міленіалів.
Як контролювати підписки й автоплатежі, щоб не переплачувати
Автоматичні списання зручні, але через них легко продовжувати оплачувати сервіси, якими людина вже майже не користується. Тому варто хоча б раз на місяць переглядати активні підписки та регулярні платежі.
Зверніть увагу на:
- сервіси, якими ви не користувалися останні 30–60 днів;
- завершення безкоштовних пробних періодів;
- зміну вартості тарифу після автоматичного продовження;
- дублювання схожих сервісів, наприклад кількох хмарних сховищ або стримінгів;
- платежі в іноземній валюті, сума яких може змінюватися через курс.
Якщо банківський застосунок дозволяє переглядати регулярні списання або керувати підписками, це може стати простим способом тримати такі витрати під контролем.
Що таке ШІ-агент для оплати і як це може працювати
ШІ-агент — це цифровий помічник, який може не лише відповідати на запитання, а й виконувати певні дії від імені користувача в межах наданих йому дозволів.
Наприклад, у майбутньому користувач може сказати: «Знайди найдешевший квиток до Варшави на п’ятницю до 3000 грн і купи його». Агент зможе порівняти пропозиції, вибрати відповідний варіант і підготувати або здійснити оплату.
Водночас ключовими питаннями для таких систем залишатимуться безпека та контроль. Користувачеві має бути зрозуміло, яку максимальну суму агент може витратити, які операції потребують додаткового підтвердження та чи можна обмежити покупки певними категоріями або продавцями.
Тому поширення ШІ-агентів у платежах залежатиме не лише від технологій, а й від того, наскільки банки та платіжні системи зможуть забезпечити прозорість, захист даних і можливість контролювати кожну автоматизовану операцію.