
В интернет-магазине могут одновременно продаваться товары по цене 500 и 50 000 грн. Но одинаково ли часто покупатели оформляют такие покупки? Общая конверсия этого не показывает. Чтобы выявить проблемы с оплатой и потенциальные точки роста продаж, нужно анализировать заказы по сумме, способу оплаты и этапу, на котором покупатель отказался от покупки.
Почему покупатели не оплачивают дорогие заказы: как анализировать конверсию в e-commerce
Как сегментировать заказы по стоимости
Большой чек — понятие относительное. Для магазина аксессуаров 3 000 грн могут быть значительной суммой, а для продавца бытовой техники — ниже средней.
Поэтому вместо универсального порога стоит разделить заказы на три сегмента в соответствии с собственной статистикой: низкий, средний и высокий чек.
Для сравнения важно:
- Учитывать все заказы, дошедшие до этапа оплаты, включая неоплаченные.
- Использовать одинаковый принцип расчета стоимости — например, после скидок и без доставки.
- Сравнивать заказы одной товарной категории или учитывать различия между категориями.
- Анализировать достаточное количество заказов, чтобы отдельные случаи не искажали результат.
Если покупатель оформляет ноутбук за 40 000 грн с оплатой в рассрочку, для анализа учитывается полная стоимость покупки, а не размер первого взноса.
Влияет ли сумма покупки на способ оплаты
Международные исследования подтверждают, что платежные привычки различаются в зависимости от суммы транзакции.
По данным Европейского центрального банка SPACE 2024, электронные платежные решения обеспечивали 38 % онлайн-платежей стоимостью до 5 евро. Для покупок свыше 5 евро самым распространенным инструментом были банковские карты.
Другое исследование Stripe, проведённое на основе более 150 тысяч платежных сессий, показало, что доступность BNPL (Buy Now, Pay Later — купи сейчас, заплати позже) может повышать конверсию. Наибольший рост наблюдался в бизнесах с заказами на сумму от $500 до 1 500.
Однако эти результаты нельзя автоматически переносить на украинский e-commerce. Поведение покупателей зависит от категории товаров, платежеспособности аудитории, доступных платежных инструментов и условий покупки.
Поэтому решения относительно способов оплаты нужно проверять на собственных данных.
Как общая конверсия скрывает проблемы с дорогостоящими покупками
Рассмотрим условный интернет-магазин, который анализирует 1 600 заказов в месяц.
| Сумма заказа | Количество | Оплачено | Конверсия в оплату |
| До 1 000 грн | 1 000 | 720 | 72% |
| 1 000–5 000 грн | 400 | 280 | 70% |
| Свыше 5 000 грн | 200 | 100 | 50% |
| Итого | 1 600 | 1 100 | 68,75% |
Данные условные. Конверсия рассчитана среди заказов, дошедших до этапа оплаты, а не среди всех посетителей сайта.
Общая конверсия в оплату — 68,75%. На первый взгляд результат может показаться приемлемым, но в сегменте свыше 5 000 грн каждый второй заказ остается неоплаченным.
В то же время важно не только количество таких заказов, но и их стоимость. Сто неоплаченных покупок стоимостью свыше 5 000 грн — это потенциальный объем заказов более 500 000 грн.
Эта сумма не является упущенной выручкой: часть клиентов могла отказаться от покупки независимо от способа оплаты. Однако она помогает определить сегмент, который стоит исследовать в первую очередь.
Где именно покупатели отказываются от оплаты
Для анализа недостаточно знать, сколько заказов не было оплачено. Нужно различать два сценария.
1. Покупатель дошел до оплаты, но не начал платеж.
Возможные причины:
- Не нашел удобного способа оплаты.
- Увидел дополнительные расходы на доставку или комиссии.
- Не понял условия оплаты в рассрочку.
- Столкнулся со сложным или неудобным интерфейсом.
Это гипотезы, которые нужно проверять с помощью веб-аналитики, данных о поведении пользователей и тестирования.
2. Покупатель попытался оплатить, но заказ остался неоплаченным.
В этом случае стоит проверить:
- Причины отклонения транзакций.
- Технические ошибки платежной страницы.
- Повторные попытки оплаты.
- Возможность перехода на альтернативный способ оплаты.
Например, в сегменте дорогих заказов из 200 покупателей 140 начали оплату, но только 100 успешно завершили её.
Получаем две метрики:
- 70% — доля заказов, по которым начата оплата.
- 71,4% — доля оплаченных заказов среди тех, по которым была хотя бы одна попытка оплаты.
Это означает, что проблемы могут возникать как до начала оплаты, так и во время её проведения.
Важно учитывать уникальные заказы. Если покупатель дважды получил отказ, а с третьей попытки оплатил покупку, это один успешно оплаченный заказ, а не три отдельных покупки.
Почему высокий средний чек не доказывает эффективность оплаты в рассрочку
Предположим, средний чек покупок с использованием оплаты частями составляет 18 000 грн, а обычной картой — 4 500 грн.
На первый взгляд BNPL обеспечивает в четыре раза больший чек. Однако это не доказывает, что именно способ оплаты увеличил расходы покупателей.
Возможные объяснения:
- Дорогие товары чаще покупают в рассрочку.
- Рассрочка доступна только для определенных категорий или сумм.
- Для отдельных покупателей действуют ограничения или дополнительные условия.
- Аудитории разных способов оплаты отличаются по поведению.
Чтобы оценить реальное влияние способа оплаты, нужно сравнить результаты контрольной и тестовой групп.
Например, части покупателей показывать стандартные способы оплаты, а другой — дополнительно BNPL. По возможности распределяйте аудиторию случайным образом и проводите тест одновременно для обеих групп.
Сравнивать следует не только средний чек, но и долю завершенных покупок, а также финансовый результат.
Какие метрики стоит отслеживать
Для анализа оплаты в e-commerce достаточно начать с пяти показателей.
| Метрика | Что показывает |
| Payment Conversion Rate | Доля заказов, успешно оплаченных после перехода к этапу оплаты |
| Payment Initiation Rate | Доля заказов, по которым покупатели начали оплату |
| Payment Success Rate | Доля успешных попыток оплаты среди всех попыток |
| Average Order Value (AOV) | Средняя стоимость оплаченного заказа |
| Payment Method Share | Доля каждого способа оплаты в общем количестве платежей |
Также следует отслеживать долю возвратов, платежные комиссии и маржинальный доход.
Источниками данных могут быть GA4, CRM, платежный провайдер и система управления заказами.
Наиболее полную картину даёт их объединение по идентификатору заказа. Это позволяет увидеть не только статус транзакции, но и путь покупателя к оплате.
Как повысить конверсию в оплату: практический алгоритм
- Шаг 1. Сегментируйте заказы. Разделите покупки по стоимости и определите конверсию каждого сегмента.
- Шаг 2. Найдите проблемный этап. Выясните, не начинают ли покупатели процесс оплаты или сталкиваются с проблемами уже во время платежа.
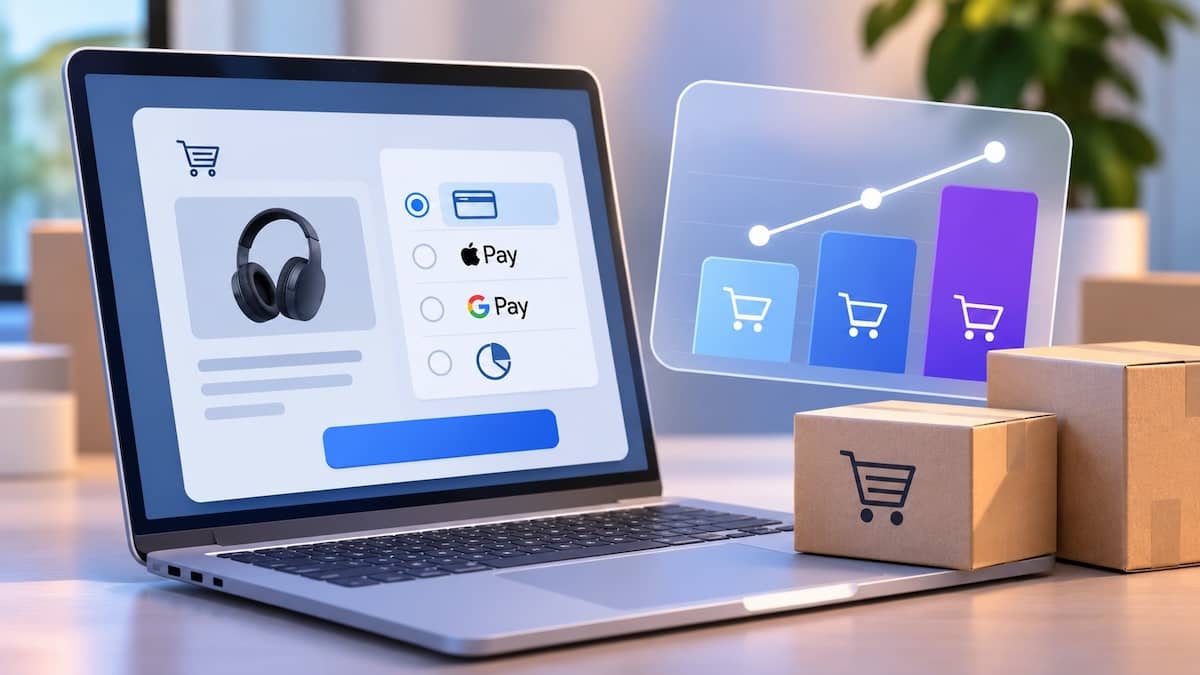
- Шаг 3. Проверьте способы оплаты. Сравните доступность и использование карт, Apple Pay, Google Pay и оплаты в рассрочку. Убедитесь, что необходимые инструменты доступны на соответствующих устройствах.
- Шаг 4. Сформулируйте гипотезу. Например, добавление оплаты в рассрочку для покупок свыше 5 000 грн увеличит долю завершенных заказов.
- Шаг 5. Проведите A/B-тест. Сравните контрольную группу с измененным сценарием оплаты, не изменяя при этом другие элементы оформления.
- Шаг 6. Оцените экономику. Рассчитайте, перекрывает ли дополнительная маржа от завершенных покупок комиссии, возвраты и расходы на новый способ оплаты.
Результаты тестирования желательно анализировать отдельно для ценовых сегментов, товарных категорий, а также мобильных и настольных пользователей.
Вывод
Общая конверсия интернет-магазина может скрывать существенные различия между дешевыми и дорогими заказами. Поэтому для поиска точек роста важно анализировать не только количество оплат, но и стоимость покупок, попытки оплаты и причины незавершенных транзакций.
Главный ориентир для бизнеса — не популярность отдельного способа оплаты, а его влияние на количество завершенных заказов и прибыльность продаж.