
Венчурна компанія Andreessen Horowitz (a16z) опублікувала сьому редакцію рейтингу Top 100 Gen AI Consumer Apps — одного з найвідоміших оглядів ринку споживчих продуктів на основі штучного інтелекту.
Головний лідер не змінився: ChatGPT залишається найпопулярнішим AI-продуктом у світі. Але новий рейтинг показує цікавіші зміни всередині ринку: Gemini скорочує відставання, великі технологічні компанії дедалі активніше витісняють окремі AI-стартапи, а невелика група користувачів уже витрачає на ШІ сотні доларів щомісяця.
Топ-100 AI 2026: майбутнє сервісів
У сьомому дослідженні a16z вперше проаналізувала не лише популярність AI-сервісів, а й реальні витрати користувачів у США. І саме ця частина рейтингу показує, наскільки по-різному виглядають лідери за аудиторією та за грошима.
ChatGPT залишається №1
За даними a16z, у серпні 2026 року вебверсія ChatGPT мала приблизно вдвічі більше відвідувань, ніж Gemini, і приблизно у шість разів більше, ніж Claude. У мобільному сегменті перевага ще помітніша: ChatGPT приблизно у 2,5 раза випереджає Gemini за кількістю щомісячно активних користувачів і приблизно у 14 разів — Claude.
Таким чином, попри величезні інвестиції Google, Anthropic, xAI, Meta та інших компаній, ChatGPT поки залишається фактичним стандартом масового генеративного ШІ.
Водночас конкуренція дедалі менше нагадує боротьбу однакових чатботів. Великі гравці починають займати різні позиції. Anthropic значною мірою орієнтує Claude на професійних користувачів та розробників. Google активно розвиває мультимодальні та креативні AI-інструменти. OpenAI одночасно рухається як у споживчий, так і в корпоративний сегмент.
За підрахунками a16z, лише OpenAI, Google та Anthropic за останні шість місяців здійснили 127 продуктових запусків та оновлень.
100 AI-продуктів, які увійшли до рейтингу a16z у 2026 році
Andreessen Horowitz називає дослідження Top 100 Gen AI Consumer Apps, однак фактично воно складається з двох окремих рейтингів: 50 найпопулярніших генеративних AI-продуктів у вебі та 50 мобільних AI-застосунків.
Для вебрейтингу a16z використовує дані Similarweb про щомісячні відвідування, а для мобільного — дані Sensor Tower про кількість щомісячно активних користувачів. Генеративний ШІ при цьому має бути центральною частиною продукту. До списків можуть потрапляти як AI-native стартапи, так і відомі цифрові продукти, у яких ШІ став важливою частиною користувацького досвіду.
Нижче — повний перелік учасників обох рейтингів у тому самому форматі, в якому a16z наводить їх у першоджерелі: за алфавітом. Це не порядок місць у рейтингу. Частина сервісів одночасно представлена і у web, і у mobile.
50 найпопулярніших Gen AI Consumer Web Products за алфавітом
- Adot
- Arena
- Base44
- Canva
- CapCut
- Character.ai
- ChatGPT
- Claude
- Copilot
- Cursor
- DeepSeek
- Doubao
- Duck.ai
- ElevenLabs
- Emochi
- Figma
- Freepik
- Gamma
- Gemini
- Gemini Notebook (NotebookLM)
- Genspark
- Google AI Studio
- Google Antigravity
- Google Labs
- Grok
- Higgsfield
- Hugging Face
- Kimi
- Kling AI
- Lovable
- Manus
- Meta AI
- Notion
- OpenEvidence
- OpenRouter
- Perplexity
- Photoroom
- Picsart
- Quark
- QuillBot
- Qwen
- Remove.bg
- Replit
- SeaArt
- Suno
- Superhuman
- TurboScribe
- Venice
- Z.ai
- ZeroGPT
Список показує, наскільки широким уже став споживчий AI-ринок. Поруч з універсальними асистентами ChatGPT, Gemini, Claude, Grok і DeepSeek тут представлені AI-пошук, програмування, дизайн, відео, музика, робота з документами, генерація зображень та спеціалізовані професійні інструменти.
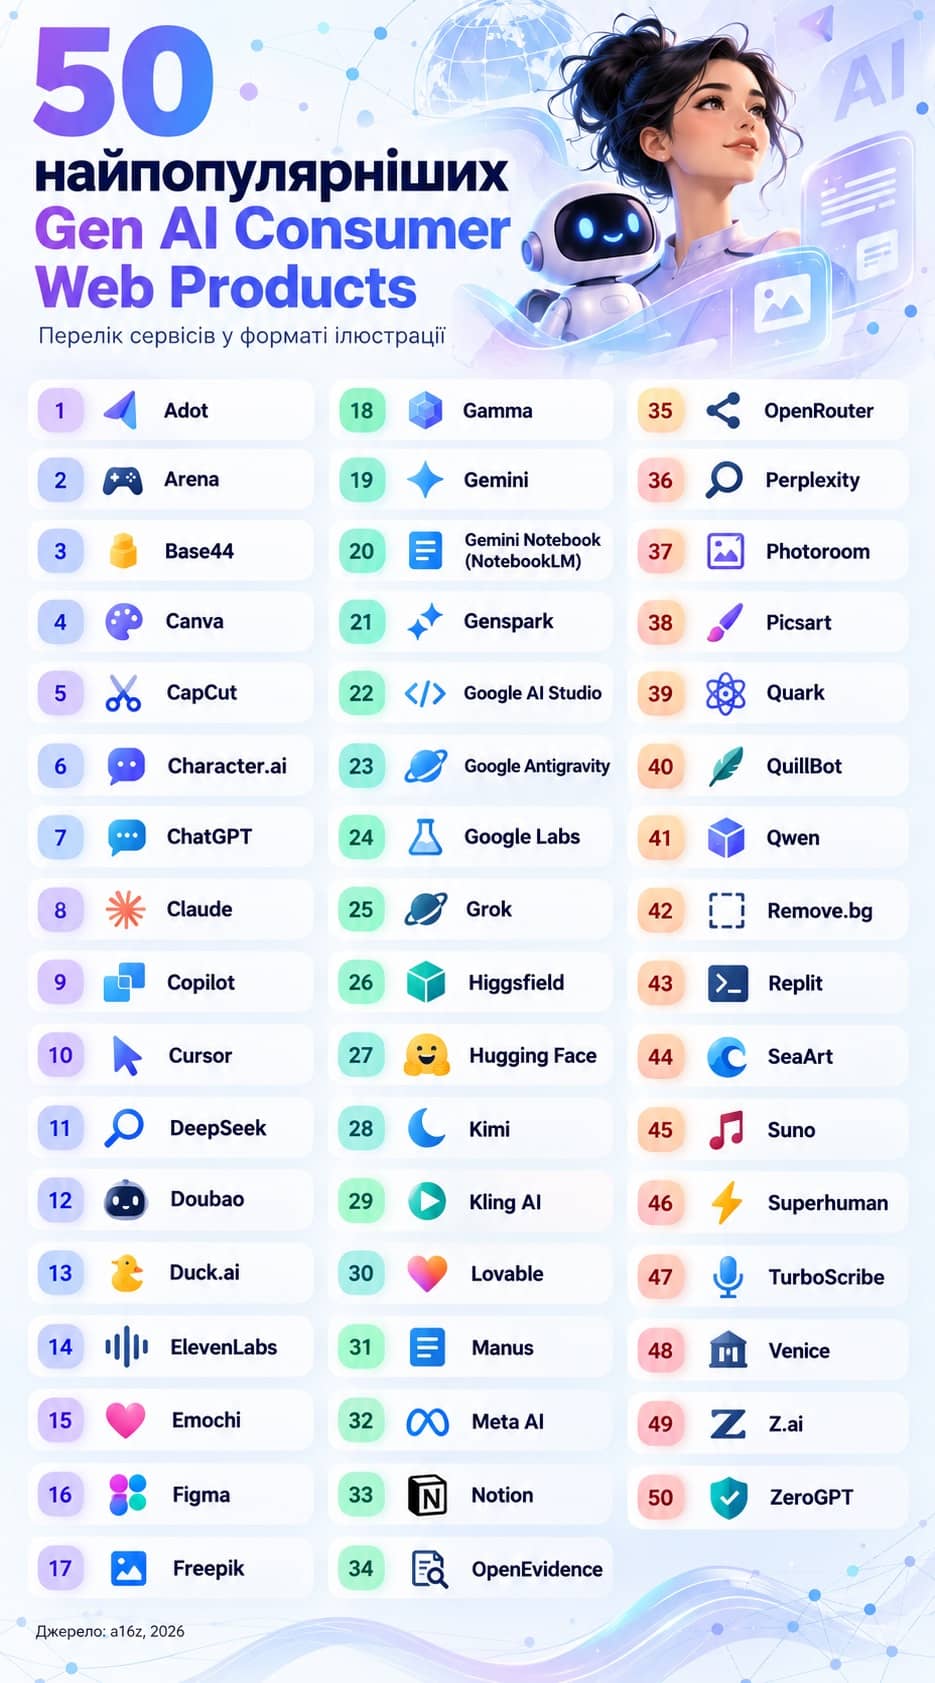
50 найпопулярніших Gen AI-сервісів за алфавітом
Особливо помітною стає присутність великих технологічних екосистем. Наприклад, Google представлений одразу Gemini, NotebookLM, AI Studio, Google Labs та Antigravity. Водночас у рейтингу залишаються сильними спеціалізовані AI-native продукти — Suno, ElevenLabs, Cursor, Lovable, Kling AI, Manus та інші.
50 найпопулярніших Gen AI Consumer Mobile Apps за алфавітом
- Adobe Express
- Adobe Lightroom
- AI Gallery
- Baidu AI Search
- BeautyCam
- BeautyPlus
- Canva
- CapCut
- Character.ai
- ChatGPT
- Claude
- Copilot
- DeepSeek
- Dola
- Doubao
- Edits
- Emochi
- FaceApp
- Facemoji
- Faceu
- Gauth
- Gemini
- Gemini Notebook (NotebookLM)
- Goodnotes
- Grok
- Hi Translate
- Hypic
- Meitu
- Meituan
- Meta AI
- Microsoft Bing
- Microsoft Edge
- Notion
- Nova
- Papago
- Perplexity
- Photomath
- Photoroom
- Picsart
- Polish
- QQ Browser
- Qwen
- Remini
- Seekee
- SNOW
- Suno
- VN
- Wink
- Yandex
- YouCut
Мобільний рейтинг помітно відрізняється від вебверсії. Тут значно більше застосунків, пов’язаних із фотографією, відео, дизайном, перекладом та навчанням. Це логічно: смартфон залишається основним пристроєм для створення та споживання візуального контенту.
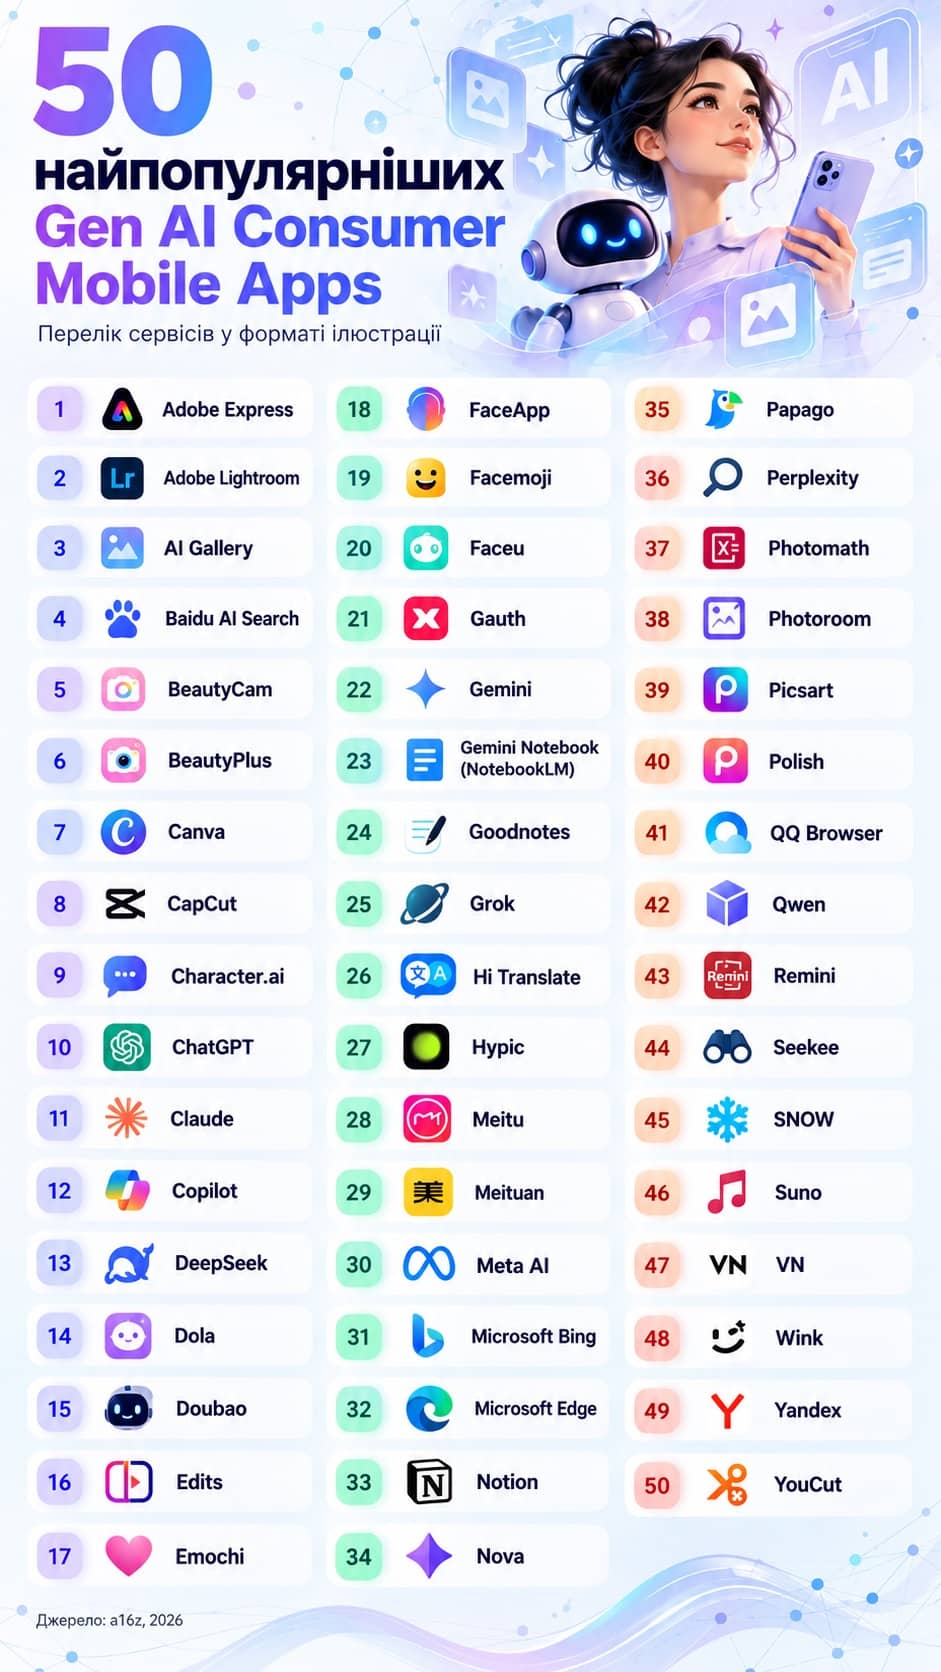
50 найпопулярніших Gen AI застосунків
Водночас ключові універсальні AI-платформи присутні в обох списках. Серед них ChatGPT, Gemini, Claude, Grok, Copilot, DeepSeek, Perplexity та Meta AI.
Які AI-продукти присутні і у web, і у mobile
Окремо варто звернути увагу на продукти, яким вдалося отримати значну аудиторію одразу на двох платформах.
Серед найбільш помітних:
| AI-продукт | Web Top-50 | Mobile Top-50 | Основний напрям |
| ChatGPT | ✓ | ✓ | універсальний AI-асистент |
| Gemini | ✓ | ✓ | універсальний AI-асистент |
| Claude | ✓ | ✓ | AI-асистент для роботи та професійних задач |
| Grok | ✓ | ✓ | універсальний AI-асистент |
| Copilot | ✓ | ✓ | AI-екосистема Microsoft |
| DeepSeek | ✓ | ✓ | AI-асистент і reasoning |
| Perplexity | ✓ | ✓ | AI-пошук |
| Meta AI | ✓ | ✓ | AI-асистент Meta |
| Canva | ✓ | ✓ | дизайн і генеративний контент |
| CapCut | ✓ | ✓ | відео та AI-монтаж |
| Character.ai | ✓ | ✓ | AI-персонажі |
| Notion | ✓ | ✓ | продуктивність і робота з інформацією |
| Photoroom | ✓ | ✓ | AI-обробка фотографій |
| Picsart | ✓ | ✓ | дизайн і генерація зображень |
| Qwen | ✓ | ✓ | AI-асистент Alibaba |
| Suno | ✓ | ✓ | генерація музики |
| Doubao | ✓ | ✓ | AI-асистент ByteDance |
| Emochi | ✓ | ✓ | AI-персонажі та спілкування |
Саме присутність продукту одночасно у web та mobile може бути одним із показників того, що AI-сервіс виходить за межі вузької професійної аудиторії й стає частиною повсякденного цифрового досвіду.
Водночас рейтинг показує й протилежну тенденцію: для успіху AI-продукту вже необов’язково бути універсальним чатботом. Cursor може концентруватися на програмуванні, Suno — на музиці, ElevenLabs — на голосі, Kling AI — на відео, Photoroom — на зображеннях. Ринок ШІ поступово перетворюється з ринку кількох універсальних моделей на велику екосистему спеціалізованих продуктів.
Великі технологічні компанії забирають AI-аудиторію
Ще одна важлива тенденція рейтингу — AI перестає бути ринком виключно нових стартапів. Наприклад, Canva і Notion уже входять до першої десятки вебпродуктів, а Figma — до топ-15. Google має в рейтингу одразу п’ять окремих вебпродуктів: Gemini, NotebookLM, AI Studio, Labs та Antigravity.
Ще кілька років тому генеративний ШІ був переважно окремим продуктом: користувач відкривав спеціальний AI-сервіс для конкретного завдання. Тепер ШІ дедалі частіше стає функцією всередині продукту, яким люди вже користуються.
Canva інтегрує генеративний ШІ в дизайн, Notion — у роботу з інформацією та документами, Figma — у процес створення цифрових продуктів, а CapCut — у роботу з відео. Тому майбутня конкуренція може відбуватися не лише між ChatGPT, Gemini чи Claude, а між цілими цифровими екосистемами.
Популярність ще не означає великі доходи
Найцікавіше нововведення сьомого рейтингу a16z — аналіз споживчих витрат. Компанія використала дані YipitData про транзакції американських користувачів. Автори дослідження окремо наголошують: ці цифри не потрібно сприймати як загальні доходи AI-компаній, оскільки йдеться про вибірку користувачів у США.
Проте дані показали дуже цікаву картину. У серпні 2026 року лише 4,5% американських користувачів у досліджуваній вибірці мали активну персональну платну підписку хоча б на один із трьох сервісів — ChatGPT, Gemini або Claude.
Для порівняння: роком раніше таких було 2,1%. Тобто кількість людей, які готові платити за генеративний ШІ, швидко зростає, але все ще залишається відносно невеликою.
Лише 13% платять більше ніж за один AI-продукт
Ще показовіша інша цифра. Серед користувачів, які вже платять за один AI-продукт, лише 13% оплачують хоча б ще один AI-сервіс. Це означає, що більшість людей фактично обирають для себе одну основну платну AI-платформу.
Цікаво, що лише 8% американських передплатників ChatGPT одночасно мають підписку на Claude.
Топ-1% користувачів витрачає на AI $903 на місяць
Ще сильніше відрізняється поведінка так званих power users. За даними a16z та YipitData, 1% користувачів, які найбільше витрачають на AI-продукти, забезпечує 19,5% усіх зафіксованих витрат.
Для порівняння: нижня половина всіх платників разом забезпечує лише 16,6%. А середні витрати цього топ-1% становлять приблизно $903 на місяць. За останні 18 місяців їхні витрати на AI-сервіси зросли ще на 80%. При цьому типовий платний користувач витрачає близько $25 на місяць.
Ці найбільш активні користувачі платять переважно не за розважальні чатботи, а за інструменти, які допомагають працювати, програмувати, автоматизувати процеси та створювати контент. Серед таких продуктів a16z називає n8n, fal, Manus, Nous Research, Higgsfield, Figma та HeyGen.
Трафік і гроші — це різні рейтинги
Нове дослідження також показало, наскільки слабким може бути прямий зв’язок між популярністю продукту та його монетизацією. 29 із 50 компаній з найбільшими витратами користувачів взагалі не входять до веб- або мобільного топ-50 за трафіком.
І лише сім продуктів присутні одночасно в усіх трьох рейтингах — web, mobile та spending:
- ChatGPT;
- Claude;
- Suno;
- Perplexity;
- Photoroom;
- Canva;
- Notion.
ChatGPT при цьому є єдиним продуктом, який посідає перше місце у всіх трьох категоріях.
AI-агенти стають наступним великим ринком
Окрему увагу a16z приділяє персональним AI-агентам.
На відміну від звичайного чатбота, такий агент повинен не лише відповідати на запитання, а виконувати завдання від імені користувача — знаходити інформацію, працювати з сервісами, бронювати, купувати або взаємодіяти з іншими платформами. У цьому сегменті з’являються Instinct, Tomo, Poke, Lindy та Town, а великі компанії розвивають власні рішення. Особливо швидко стартував персональний агент Muse від Meta, запущений 9 вересня.
За даними a16z, у перший тиждень сервіс досяг близько 250 тис. щоденно активних користувачів, а менш ніж за місяць перевищив 5 млн завантажень. За темпами перших завантажень Muse випередив ранній старт ChatGPT і Claude.
Це може стати одним із наступних напрямів конкуренції: AI переходить від моделі «запитай — отримай відповідь» до моделі «дай завдання — отримай результат».
84% AI-продуктів заробляють на підписках
Серед 44 AI-native продуктів, які потрапили до вебрейтингу, усі вже мають певну модель монетизації. Найпопулярніша — платна підписка, яку використовують 84% сервісів. Ще 64% продають додаткові кредити або беруть плату залежно від використання.
Водночас лише:
- 14% використовують рекламу;
- 2% заробляють на транзакціях або платформних комісіях.
Один сервіс може одночасно використовувати декілька моделей монетизації. І саме тут AI-ринок радикально відрізняється від попередньої епохи споживчого інтернету. Facebook, Google, Instagram, YouTube та інші великі платформи змогли залучити мільярди користувачів без необхідності оформлювати платну підписку. Основним джерелом їхніх доходів стала реклама.
Генеративний ШІ поки розвивається за іншою моделлю: найцінніші можливості користувач отримує після оплати. Однак ситуація вже починає змінюватися — AI-компанії експериментують з рекламою, транзакціями та комісійними моделями.
Що новий рейтинг означає для маркетологів
Для маркетологів рейтинг a16z показує кілька важливих змін.
- По-перше, ChatGPT залишається домінуючим AI-продуктом, тому присутність бренду у відповідях ChatGPT та інших великих AI-систем стає окремим напрямом digital visibility.
- По-друге, не варто орієнтуватися лише на один універсальний чатбот. Екосистема стає спеціалізованою: дизайнери використовують одні AI-продукти, програмісти — інші, маркетологи й автори контенту — треті.
- По-третє, головна боротьба може поступово переміститися від чатботів до AI-агентів, які не просто радять товар чи сервіс, а безпосередньо беруть участь у виборі та покупці.
І нарешті, ринок поступово переходить від фази експериментів до зрілості. У сьомому рейтингу лише 11 новачків — найменше за всю історію дослідження. Великі AI-бренди закріплюються, а користувачі формують сталі звички.
Ринок ШІ переходить від перегонів за аудиторією до перегонів за цінністю
Сьомий рейтинг a16z показує, що 2026 рік може стати важливим етапом дорослішання споживчого AI-ринку.
ChatGPT усе ще далеко попереду конкурентів, але простого показника кількості користувачів уже недостатньо. Одні продукти збирають величезний трафік, інші будують прибутковий бізнес на значно меншій професійній аудиторії, а третя хвиля — персональні AI-агенти — намагається перетворити ШІ з інструмента для генерації відповідей на інструмент виконання реальних дій.
Для бізнесу та маркетингу це означає, що наступна битва за увагу споживача може відбуватися вже не лише в Google, соцмережах чи маркетплейсах, а й усередині AI-асистентів та агентів, які дедалі частіше допомагатимуть людям вирішувати, що читати, який сервіс використовувати і що купувати.
Джерело: сьома редакція дослідження The Top 100 Gen AI Consumer Apps від Andreessen Horowitz (a16z), опублікована 5 жовтня 2026 року. Дані вебтрафіку — Similarweb, мобільної аудиторії — Sensor Tower, витрат користувачів у США — YipitData.