
Міжнародні стандарти фінансової звітності (МСФЗ) – це єдині правила та принципи для створення бухгалтерських звітів незалежно від країни ведення бізнесу. Їх впровадження особливо важливе для міжнародних корпорацій, інвесторів, кредиторів та аудиторів, яким необхідні прозорі, зрозумілі та порівнювані звітні дані. МСФЗ формують сучасний підхід до організації фінансових процесів, заснований на достовірності інформації, системності та високій якості внутрішнього контролю.
Як застосовуються МСФЗ у роботі сучасних українських підприємств, на прикладі ТОВ «Метінвест Бізнес Сервіс», розповідає Марина Яценко – експертка у сфері фінансів та бухгалтерського обліку.
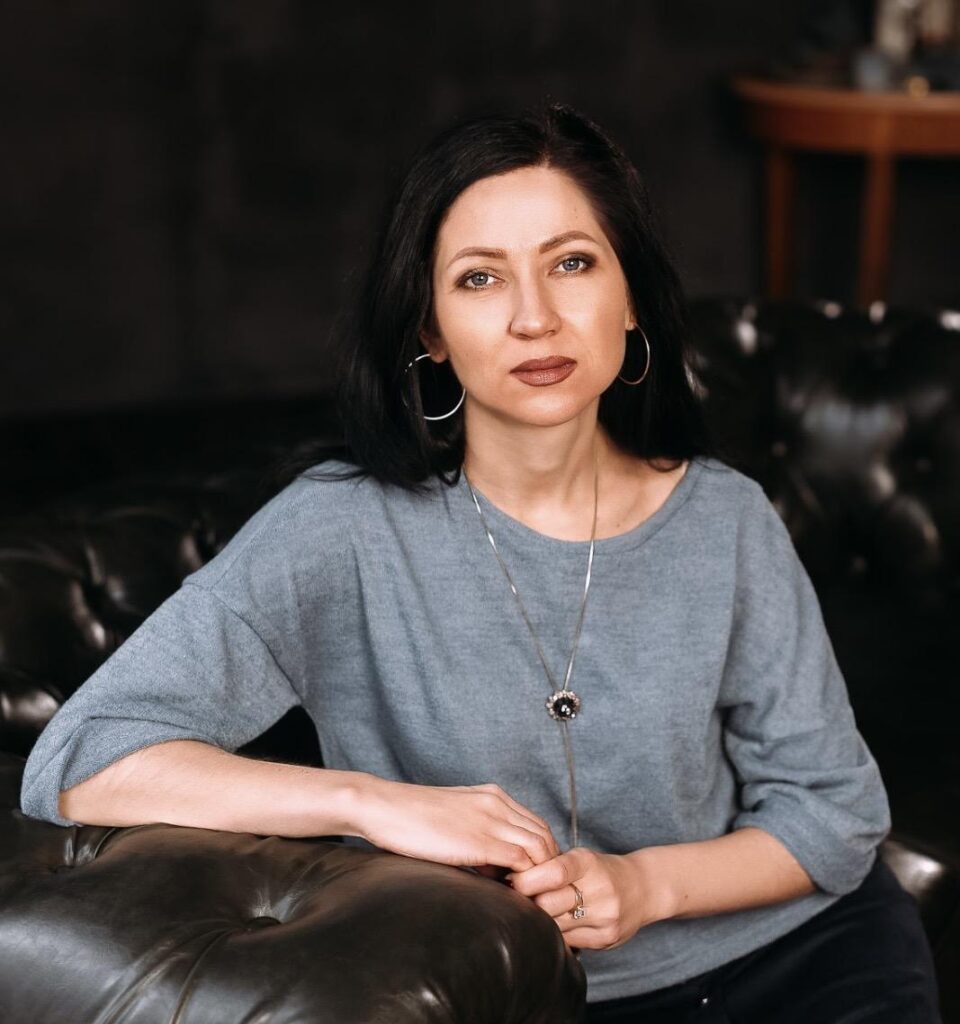
Марина Яценко – експертка у сфері фінансів та бухгалтерського обліку
За понад 20 років професійної діяльності у галузі обліку та фінансового управління Марині довелося працювати на великих промислових підприємствах. Одним із найважливіших професійних етапів для неї стала участь у проєкті переходу підприємств Групи «Метінвест» на Міжнародні стандарти фінансової звітності (МСФЗ). У межах цього проєкту вона була залучена до трансформації документації з національних стандартів бухгалтерського обліку на міжнародні, а також до впровадження єдиних підходів до організації облікових операцій. Крім того, Яценко працювала над автоматизацією бухгалтерських процесів та вдосконаленням системи фінансового обліку.
Перехід на міжнародні стандарти фінансової звітності
Експертка розповідає, які основні переваги отримує бізнес під час переходу на міжнародні стандарти фінансової звітності:
З практичного досвіду можу сказати, що головною перевагою є підвищення прозорості облікової інформації. Керівництво компанії отримує більш якісні дані для прийняття управлінських рішень, а інвестори, банки та партнери – більше впевненості у достовірності фінансових даних.
Крім того, впровадження МСФЗ сприяє стандартизації бухгалтерських процедур, формуванню єдиних принципів ведення обліку та вдосконаленню системи внутрішнього контролю.
У період переходу підприємств групи «Метінвест» на міжнародні стандарти ми адаптували облікову політику компанії відповідно до МСФЗ. Наприклад, при обліку сумнівної дебіторської заборгованості важливо оцінити ризик її непогашення заздалегідь і сформувати резерв на основі аналізу діяльності контрагента та інших первинних показників. Важливим результатом стало запровадження єдиного підходу до обліку на всіх підприємствах, що особливо спростило консолідацію звітності материнської та дочірніх компаній. Маючи досвід консолідації звітності на посаді заступника головного бухгалтера, я на практиці переконалася у важливості єдиної облікової політики
– каже Яценко.
Вона пояснює, що перехід на МСФЗ – це не лише зміна правил підготовки фінансової звітності. Насамперед перетворюються внутрішні бізнес-процеси. Найчастіше компанії переглядають облікову політику, стандартизують процедури відображення господарських операцій, вдосконалюють систему внутрішнього контролю та автоматизують окремі процеси бухгалтерського обліку. Тут працює саме комплексний підхід.
Експертка переконана, навіть якщо підприємство не застосовує МСФЗ офіційно, воно може використовувати найкращі принципи міжнародної практики: єдині правила ведення обліку, уніфіковану реєстрацію операцій, достовірність фінансової інформації, контрольні процедури та використання звітних даних для управління бізнесом.
Саме ці принципи допомагають підприємцю приймати більш обґрунтовані управлінські рішення.
Єдина облікова політика забезпечує однаковий підхід до відображення господарських операцій, підвищує якість фінансової інформації та зменшує ризик помилок. У результаті керівництво отримує достовірні фінансові дані, має змогу порівнювати результати діяльності за різні періоди та приймати управлінські рішення на основі єдиних правил.
Марина каже, що у її професійній діяльності участь у переході підприємств на МСФЗ дозволила побачити, наскільки важливими є стандартизовані процеси та єдина методологія бухгалтерського обліку. Використання загальної облікової політики, стандартизованих процедур та єдиних вимог до відображення господарських операцій підвищило сумісність фінансової інформації, спростило процес консолідації звітності та зробило її більш зрозумілою для користувачів.
Наприклад, дебіторська заборгованість є важливим активом компанії та відображає очікувані майбутні грошові надходження. Тому під час її відображення у фінансовій звітності важливо враховувати ймовірність фактичного отримання цих коштів. Такий підхід має особливе значення для інвесторів і банків, які оцінюють фінансовий стан та платоспроможність підприємства. Ключова відмінність між МСФЗ і національними стандартами бухгалтерського обліку полягає у підходах до оцінки ризиків можливих втрат і кредитних збитків.
Фінансові ризики
Якщо говорити про труднощі, які найчастіше виникають у компаній під час переходу на МСФЗ, то на думку Яценко, найбільшим викликом зазвичай є не самі міжнародні стандарти, а необхідність змінити звичні підходи до роботи. Перехід потребує навчання персоналу, перегляду внутрішніх процедур, адаптації інформаційних систем та чіткої взаємодії між різними підрозділами компанії. Саме тому успішне впровадження МСФЗ завжди є командною роботою.
Експертка також говорить про ризики, які найчастіше залишаються непоміченими в компаніях, де відсутні належні процедури внутрішнього контролю. Вона каже, що це може призвести до помилок в обліку, викривлення фінансової інформації, дублювання операцій, несвоєчасного виявлення загроз та прийняття неправильних управлінських рішень. Саме тому система внутрішнього контролю є важливою складовою якісного фінансового управління незалежно від розміру підприємства.
Марина Яценко переконана, що не варто сприймати бухгалтерський облік виключно як обов’язок щодо підготовки звітності. Власникам малого бізнесу потрібно розуміти, що насамперед це інструмент управління. І навіть невелике підприємство може використовувати принципи, які давно застосовуються у потужних міжнародних корпораціях: єдині правила ведення обліку, внутрішній контроль, автоматизацію процесів та регулярний аналіз фінансових показників. Такі підходи допомагають зробити бізнес більш прозорим, керованим і стійким до змін.
Використовуючи свій багаторічний досвід у сфері бухгалтерського обліку, контрольних процедур та організації фінансових процесів, Марина Яценко планує масштабувати свою професійну діяльність. Для цього вона обрала США, де зможе реалізувати власний підхід до ведення обліку та звітності. Експертка переконана, що її практика роботи з великими підприємствами, впровадження МСФЗ, автоматизації та систем внутрішнього контролю може бути корисною малому і середньому бізнесу, який прагне вибудувати прозору та ефективну систему фінансового управління. Американський підприємницький ринок потребує фахівців з якісного, сучасного фінансового управління і саме там вона бачить можливість застосувати свої напрацювання та допомагати підприємцям використовувати фінансові дані для розвитку бізнесу.